
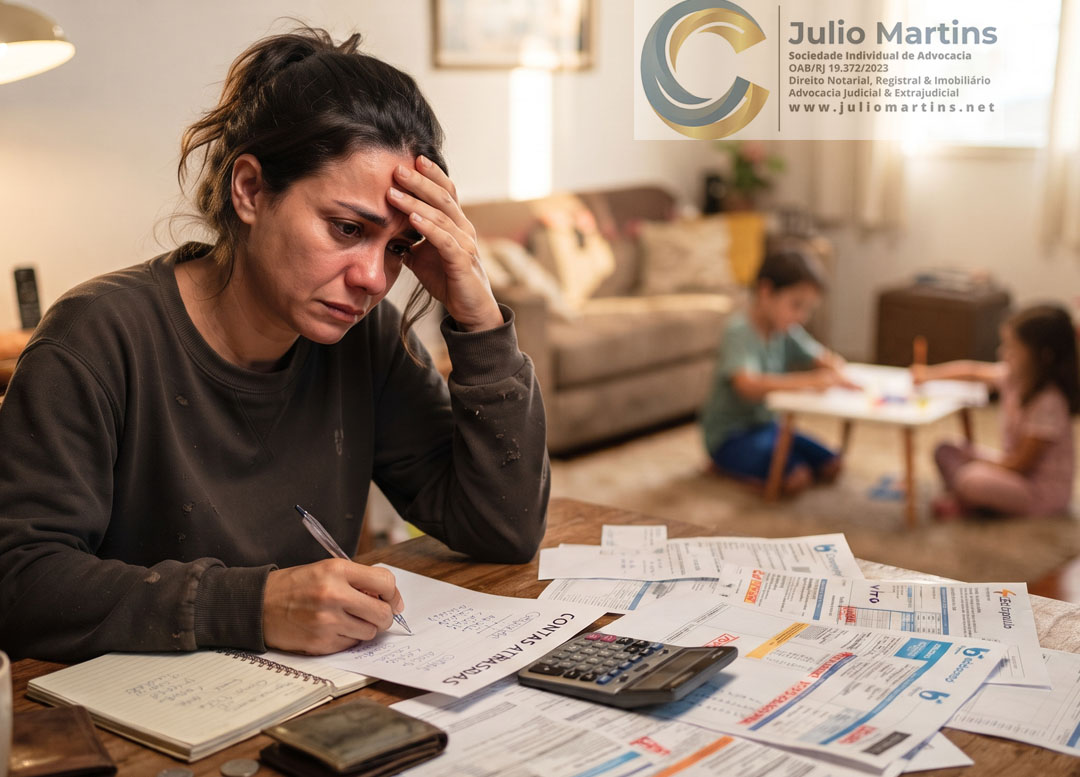
O acúmulo de compromissos financeiros e a impossibilidade de honrar as contas mensais constituem uma realidade que afeta milhões de cidadãos. Diante desse cenário de vulnerabilidade econômica, o ordenamento jurídico brasileiro passou por uma profunda atualização com a promulgação da Lei nº 14.181/2021, popularmente conhecida como a "Lei do Superendividamento". Essa legislação reformulou o Código de Defesa do Consumidor (CDC) para introduzir mecanismos específicos de prevenção, tratamento e repactuação de dívidas, assegurando que o devedor pessoa natural tenha a oportunidade de reorganizar sua vida financeira sem comprometer as condições básicas de sua sobrevivência.
NÃO CONSIGO PAGAR MINHAS CONTAS: O PANORAMA DO SUPERENDIVIDAMENTO NO BRASIL
A incapacidade de quitar débitos exigíveis não decorre apenas de decisões financeiras inadequadas, mas frequentemente de eventos imprevisíveis, tais como desemprego, doença ou redução abrupta da renda familiar. Sensível a essa dimensão social, o legislador incluiu na Política Nacional das Relações de Consumo a "prevenção e o tratamento do superendividamento como forma de evitar a exclusão social do consumidor", nos termos do art. 4º, inciso X, do Código de Defesa do Consumidor.
A intenção da norma é substituir a cultura do endividamento desmedido e da sanção perpétua por uma perspectiva de crédito responsável e reintegração do devedor ao mercado de consumo.
O CONCEITO LEGAL DE SUPERENDIVIDAMENTO E A EXIGÊNCIA DE BOA-FÉ
Para obter a proteção legal, o consumidor deve preencher os requisitos estabelecidos no art. 54-A, § 1º, do Código de Defesa do Consumidor. O dispositivo define o superendividamento como a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer o seu mínimo existencial.
Três elementos fundamentais compõem este conceito:
1. Pessoa Natural: A proteção é voltada às pessoas físicas que contraem dívidas para uso pessoal ou familiar, excluindo-se as sociedades empresárias e os débitos oriundos de atividade profissional.
2. Boa-Fé: O endividamento deve ter ocorrido sem dolo ou intenção de fraude. Consumidores que assumiram dívidas voluntariamente sabendo que não as pagariam não se enquadram na hipótese legal.
3. Dívidas de Consumo: Abrangem operações de crédito, compras a prazo e serviços de prestação continuada. Ficam excluídos do procedimento os débitos decorrentes de dívidas fiscais, obrigações alimentares e delitos.
Como assinala a doutrina especializada, a proteção especial justifica-se pela necessidade de garantir o acesso à justiça e reequilibrar a posição do consumidor vulnerável nas relações contratadas (CLÁUDIA LIMA MARQUES. Contratos no Código de Defesa do Consumidor, 2016).
O SISTEMA BIFÁSICO DE REPACTUAÇÃO DE DÍVIDAS NO CÓDIGO DE DEFESA DO CONSUMIDOR
A Lei nº 14.181/2021 estruturou um procedimento especial bifásico voltado à solução global do endividamento. Esse rito permite reunir todos os credores em um único processo para estabelecer um plano amigável ou, na ausência de acordo, um plano judicial compulsório.
1. FASE CONCILIATÓRIA: A REPACTUAÇÃO VOLUNTÁRIA DE DÍVIDAS
A primeira fase, de caráter conciliatório, está prevista no art. 104-A do Código de Defesa do Consumidor. A requerimento do consumidor, o juiz instaura o processo de repactuação e designa audiência de conciliação, determinando a presença de todos os credores.
Nesta ocasião, o consumidor apresenta uma proposta de plano de pagamento com prazo máximo de 5 (cinco) anos. O plano deve conter prazos dilatados para quitação, suspensão ou redução dos encargos de mora e data para a retirada do nome do devedor dos cadastros de inadimplentes. Caso haja acordo com os credores, este é homologado por sentença judicial.
2. FASE JUDICIAL COMPULSÓRIA: A REVISÃO E A PLANIFICAÇÃO DAS DÍVIDAS
Se a conciliação for frustrada em relação a qualquer dos credores, inicia-se a segunda fase, regulada pelo art. 104-B do Código de Defesa do Consumidor. A pedido do devedor, o magistrado instaurará o processo por superendividamento para realizar a revisão e integração dos contratos e elaborar um plano judicial compulsório.
Neste plano imposto pelo juízo, fica garantido aos credores, no mínimo, o pagamento do valor principal devido, devidamente corrigido por índices oficiais, com liquidação total em até 5 (cinco) anos e pagamento da primeira parcela em no máximo 180 (cento e oitenta) dias.
A doutrina destaca que esse mecanismo funciona como uma autêntica recuperação judicial da pessoa natural, voltada a restaurar a higidez financeira do indivíduo (BRUNO MIRAGEM. Curso de Direito do Consumidor, 2024).
A PRESERVAÇÃO DO MÍNIMO EXISTENCIAL E A DIGNIDADE DA PESSOA HUMANA
A pedra angular da proteção ao superendividado é a preservação do mínimo existencial, consagrada expressamente como direito básico do consumidor no art. 6º, inciso XII, do CDC. O mínimo existencial representa o conjunto de recursos financeiros necessários para custear despesas indispensáveis à dignidade humana, como alimentação, habitação, saúde, vestuário e transporte.
A matéria foi objeto de regulamentação pelo Poder Executivo por meio do Decreto nº 11.150/2022 (com redação dada pelo Decreto nº 11.567/2023), que fixou o parâmetro quantitativo de R$ 600,00. No entanto, a fixação de um valor rígido é amplamente criticada por desconsiderar as necessidades concretas da entidade familiar e o custo de vida real.
A doutrina contemporânea enfatiza que o mínimo existencial não pode ser reduzido a um teto aritmético genérico, devendo ser avaliado segundo a realidade individual de cada devedor (FLÁVIO TARTUCE. Manual de Direito do Consumidor, 2023).
ENTENDIMENTO DOS TRIBUNAIS SOBRE A REPACTUAÇÃO DE DÍVIDAS
A jurisprudência pátria tem consolidado a interpretação de que o julgamento sobre a situação de superendividamento exige instrução probatória e análise do contexto socioeconômico do consumidor, afastando a extinção prematura dos processos.
No âmbito do Tribunal de Justiça do Distrito Federal e dos Territórios, reafirmou-se que a caracterização do superendividamento demanda a comprovação do comprometimento efetivo da subsistência, sob pena de extinção sem mérito (TJDFT. 0736827-46.2023.8.07.0016, J. em: 21/02/2024).
Por sua vez, o Tribunal de Justiça do Estado do Rio de Janeiro fixou a tese de que o parâmetro de R$ 600,00 estabelecido em decreto não constitui critério absoluto, cabendo ao juiz verificar o comprometimento real da renda e assegurar a realização da audiência conciliatória prevista no art. 104-A do CDC (TJRJ. 0805430-75.2024.8.19.0058, J. em: 26/09/2024).
Acompanhando essa orientação, o Superior Tribunal de Justiça firmou o entendimento de que a preservação do mínimo existencial pode ser definida casuisticamente para resguardar a subsistência digna do consumidor, abrangendo inclusive as operações de crédito consignado para diagnóstico da capacidade financeira (STJ. REsp 2239699/DF, J. em: 25/05/2026). No mesmo sentido, as Cortes estaduais têm anulado sentenças que indeferem liminarmente os pedidos sem oportunizar a instrução probatória (TJMT. 1009484-21.2023.8.11.0006, J. em: 25/09/2025).
COMO PROCEDER PARA REORGANIZAR A VIDA FINANCEIRA
Para o consumidor que se encontra em situação de superendividamento, o caminho legal para a reorganização envolve etapas bem definidas:
1. Mapeamento de Débitos e Rendimentos: Organizar todos os contratos de crédito, extratos bancários, comprovantes de renda e demonstrativos das despesas essenciais do domicílio.
2. Elaboração da Proposta de Pagamento: Formular um plano realista de quitação que proponha prazos flexíveis sem comprometer os custos básicos de vida.
3. Ingresso com a Ação de Repactuação: Iniciar o procedimento perante a Justiça Comum ou buscar o auxílio de órgãos de proteção ao consumidor (Procon) e da Defensoria Pública para a condução das fases conciliatória e judicial.
A Lei do Superendividamento representa um instrumento eficaz de resgate da cidadania financeira. Ao equilibrar o direito dos credores ao recebimento de seus créditos com a preservação da dignidade do devedor, o sistema jurídico brasileiro oferece uma solução concreta e humana para quem precisa recomeçar.
